Kıdem tazminatı iş hukuku alanında en çok sorulan konudur. İşçilik alacakları günlük hayatta oldukça sık karşımıza çıkmakta olan, hem işçiyi hem de işvereni yakından ilgilendiren, gözden kaçırıldığı takdirde hak kaybına yol açacak olan önemli alacak türleridir. İşçi alacakları ya da işçilik alacakları 4857 Sayılı İş Kanunu’nda düzenlenmiş olup işçinin çalışmasının karşılığı olan ücret ve tazminat niteliğindeki parasal değerlerdir.
Bu yazıda işçilik alacaklarının hesaplama yöntemleri ve şartları özetlenir; her konunun ayrıntısı ilgili yazıya bağlanır.
Kıdem Tazminatı Nedir?
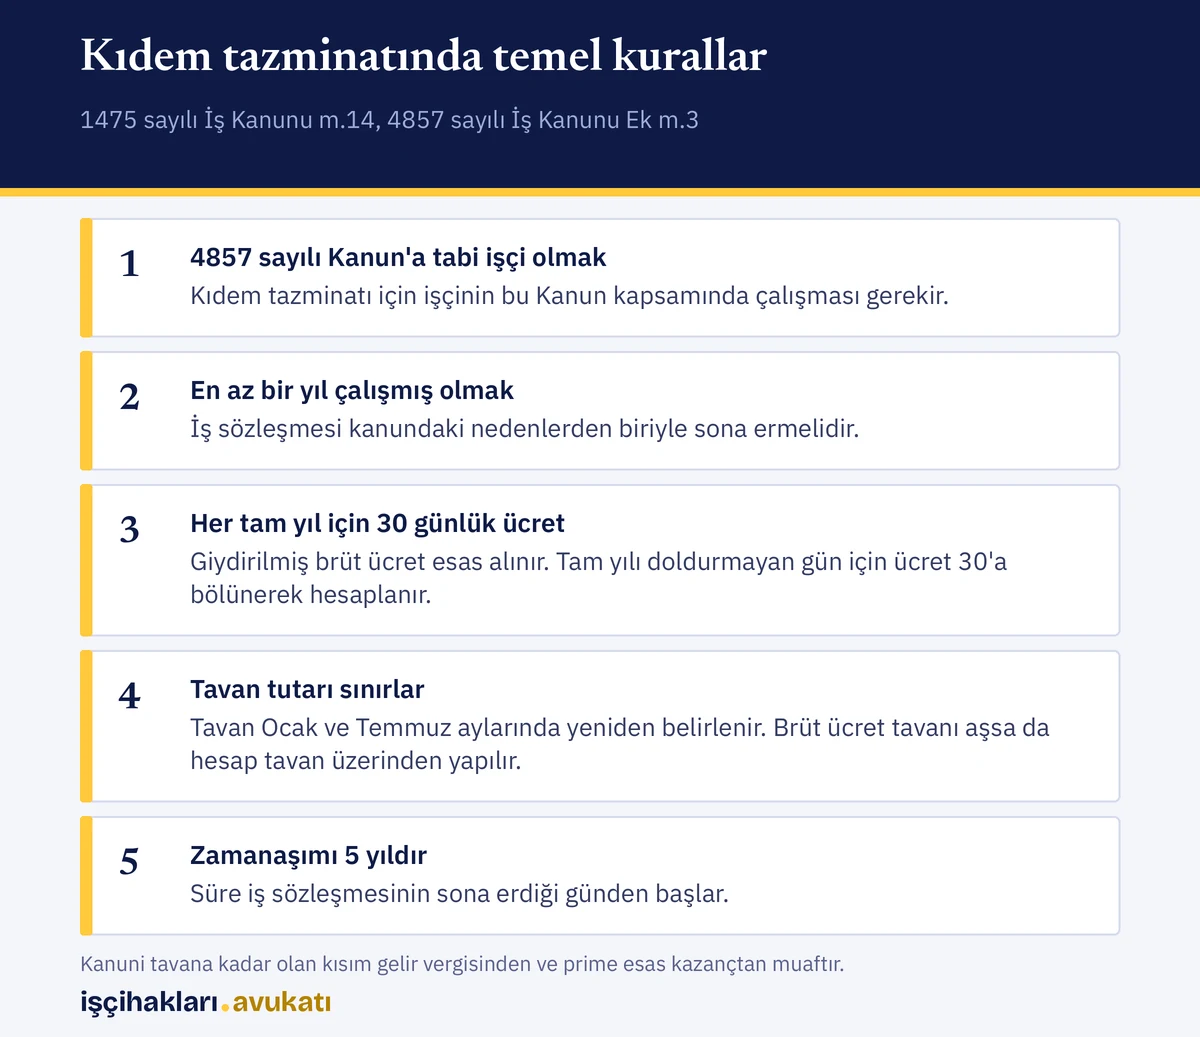
Kıdem tazminatı; yürürlükteki 1475 sayılı İş Kanunu’nun 14. maddesine göre, işçi işten çıkarıldığında işveren tarafından çalışma süresince ödenir. Bir işçinin kıdem tazminatına hak kazanabilmesi için söz konusu işyerinde en az bir yıl süreyle çalışması şarttır.
Kıdem tazminatında temel kurallar
Kıdem Tazminatı Nasıl Hesaplanır?
İşçinin işe başlama tarihinden başlayarak iş akdinin geçerliliğini koruduğu süre boyunca çalışılmış her tam 1 yıl için işveren tarafından işçiye 30 günlük giydirilmiş brüt ücret tutarında tazminat ödenmesi gerekmektedir. İşçinin işe başlama tarihi başlangıç noktası olmak suretiyle iş akdinin fesholunduğu güne kadar hesaplama yapılır. İşçi o işyerinde kaç yıldır çalışmakta idiyse o yıl sayısı ile son aldığı brüt ücret çarpılır. 1 yıla tamamlanmamış gün sayısı için brüt ücret 30’a bölünerek günlük brüt ücret bulunur ve küsuratlı günler günlük ücretle çarpılır. Bu sonuçlar toplanır ve kıdem tazminatı bulunur. Burada dikkat edilmesi gereken bir düzenleme vardır. O da kıdem tazminatının bir tavan tutarının olmasıdır. Tavan tutarı her yıl Ocak ve Temmuz aylarında yeniden belirlenir. Güncel ve önceki dönem tutarları kıdem tazminatı tavanı yazısında yer alır.
Başka bir şekilde açıklamak gerekirse:
Kıdem Tazminatı = Çalışanın En Son Brüt Ücreti Tutarı x Çalıştığı Yıl Sayısı
Yani brüt ücreti tavanın çok üzerinde olan bir çalışan da her tam çalışma yılı için en fazla tavan tutarı kadar kıdem tazminatı hesabına esas alınır.
Örnek olarak aylık brüt ücreti 4.500 TL olan ve devamlılık gösteren ödemelerinin günlük karşılığı 10 TL olan işçinin giydirilmiş brüt ücreti 4.800 TL olur. Bu işçi 5 yıl çalışmışsa brüt tazminat 24.000 TL, binde 7,59 damga vergisi 182,16 TL ve net tutar 23.817,84 TL’dir. Rakamlar yalnızca hesaplama mantığını göstermek için verilmiştir.
Bu tazminat Gelir Vergisi Kanunu’nun 25. maddesinin 7. fıkrasına göre gelir vergisinden, 5510 sayılı Kanun’un 80. maddesine göre ise sigorta priminden muaftır; yalnızca damga vergisi kesilir.[1] Vergi kesintisinin ayrıntısı tavan ve damga vergisi yazısında, ikale kaynaklı vergi iadesi ise vergi iadesi yazısında anlatılır.
Yan haklara ilişkin yapılan ödemeler hesaplamada dikkate alınabilir: Yol, yemek, ikramiyeler vb.
Kıdem Tazminatının Şartları Nelerdir?
- 4857 sayılı İş Kanunu’na tabi işçi olmak,
- aynı işverende en az bir yıl çalışmış olmak,
- iş sözleşmesinin kanunda sayılan nedenlerden biriyle sona ermesi.
Tazminat; işverenin haklı neden olmadan işçiyi çıkarması, işçinin kanundaki haklı nedenlerle sözleşmeyi feshetmesi, muvazzaf askerlik, emeklilik, kadın işçinin evlendikten sonraki bir yıl içinde ayrılması ve işçinin ölümü hallerinde ödenir. İşçinin istifa etmesi ya da işverenin ahlak ve iyi niyet kurallarına aykırılık nedeniyle haklı fesih yapması halinde tazminat doğmaz.
Hak doğuran fesih halleri kıdem tazminatı şartları yazısında, işverenin haklı fesih sebepleri ise işverenin haklı fesih nedenleri yazısında ayrıntılı olarak yer alır. Hak kaybı doğuran haller için tazminatsız işten çıkarma yazısına bakılabilir.
Zamanaşımı Süresi
Kıdem tazminatında zamanaşımı süresi iş sözleşmesinin sona erdiği günden başlayarak 5 yıldır. İşçi bu süre içinde dava açmazsa alacak için artık dava açamaz.[2] Diğer alacakların süreleri ve kısmi dava konusu işçilik alacaklarında zamanaşımı yazısında anlatılır.
İhbar Tazminatı Nedir?
İhbar tazminatı, belirsiz süreli iş sözleşmesini haklı neden olmadan ve bildirim süresine uymadan fesheden tarafın karşı tarafa ödediği tazminattır. Hem işçi hem işveren ödemekle yükümlü olabilir. Yıllık izin ücretinden farklı olarak bir yıl çalışma şartına bağlı değildir.
Bildirim süreleri ihbar süresi yazısındaki tabloda, tazminatın şartları ve hesabı ise ihbar tazminatı yazısında yer alır. Tutarı hesaplamak için ihbar tazminatı hesaplama sayfası kullanılabilir.
Yıllık İzin Ücreti Alacağı
Yıllık izin hakkı İş Kanunu’nun 53. maddesinde düzenlenmiştir ve bir yıllık çalışma şartına bağlıdır. İş sözleşmesi herhangi bir sebeple sona erdiğinde, işçinin hak kazanıp kullanmadığı izin günlerinin ücreti sözleşmenin sona erdiği tarihteki günlük brüt ücret üzerinden ödenir.[3]
İşyerinde 1 ila 5 yıl çalışan işçi 14 gün, 6 ila 14 yıl çalışan 20 gün, 15 yıl ve daha fazla çalışan 26 gün yıllık izne hak kazanır. Örneğin brüt ücreti 10.000 TL olan ve 10 gün izni kullanılmamış işçinin izin ücreti 10.000 / 30 x 10 = 3.333,33 TL brüttür. Ayrıntılı hesap için yıllık izin ücreti hesaplama sayfasına bakılabilir.
Fazla Mesai, Hafta Tatili ve Genel Tatil Alacakları
Haftalık 45 saati aşan çalışma fazla mesaidir. Haftalık çalışma süresi 45 saat olan işyerlerinde fazla çalışma saati %50 zamlı, 45 saatin altında olan işyerlerinde %25 zamlı ödenir. Fazla çalışmayı iddia eden işçi bunu ispatlamak zorundadır. Hesap yöntemi ve örnekler fazla mesai nedir ve nasıl hesaplanır yazısında yer alır.
Hafta tatilinde çalışan işçi, o günün çalışma karşılığına ek olarak hafta tatili ücretine de hak kazanır. Bayram ve genel tatil günlerinde çalışılırsa ayrıca bir günlük ücret ödenir. Bu alacakların hesabı hafta tatili ücreti ve genel tatil ücreti yazılarında anlatılır. Tüm bu alacaklar 5 yıllık zamanaşımına tabidir.
Asgari Geçim İndirimi (AGİ)
Asgari geçim indirimi, işçinin kendisi ve bakmakla yükümlü olduğu kişiler için uygulanan gelir vergisi indirimiydi. Gelir Vergisi Kanunu’nun 32. maddesi 7349 sayılı Kanunla mülga edildiğinden AGİ 31.12.2021 tarihinden sonra uygulanmamaktadır.[4] Güncel maaşlara AGİ eklenmez.
Kıdem tazminatı ile ilgili rehberler
Konuyla ilgili ayrıntılı yazılar:
- Kıdem Tazminatı Şartları
- Kıdem Tazminatı Faizi: Hangi Faiz, Hangi Tarihten İşler
- Kapıcıların Kıdem Tazminatı Hakkı ve Miktarı
- Bedelli Askerlik ve Kıdem Tazminatı Hakkı
- Taksi Şöförlerinin Kıdem Tazminatı Hakkı
- Kıdem Tazminatı Vergi İadesi Nasıl Geri Alınır
- Emeklilik Nedeniyle Kıdem Tazminatı Hakkı
- 15 Yıl ve 3600 Kıdem Tazminatı Hakkı Kaz Keç Kullanılabilir
- Kendi İsteğiyle İşten Ayrılan İşçinin Tazminat Hakkı Nelerdir
- Evlilik Nedeniyle İşten Ayrılma ve Tazminat Hakkı
- Askere Giden İşçinin Hakları
- Ölen İşçinin Tazminat Hakları
- Tazminatsız İşten Çıkarma: İşçi Hangi Hallerde Hak Kaybeder
- Yabancı Çalışanların Tazminat Hakları
Tüm konu başlıklarına İşçi Hakları Nelerdir? Güncel sayfasından ulaşılabilir.
İlgili mevzuat: 5510 sayılı Sosyal Sigortalar ve Genel Sağlık Sigortası Kanunu.
Kaynaklar