Güncel Kıdem Tazminatı Tavanı Belli Oldu
Hazine ve Maliye Bakanlığının Mali ve Sosyal Haklara İlişkin Genelgesi uyarınca 01.07.2026 tarihi itibarıyla işçilere ödenecek kıdem tazminatının tavan tutarı belli olmuştur.
Genelge uyarınca 01.07.2026–31.12.2026 dönemi için işçilere ödenecek kıdem tazminatı tavanı 73.729,87 TL brüttür.
Genelgeye istinaden 01.07.2026–31.12.2026 dönemi için Kıdem Tazminatı tavanı;
Brüt: 73.729,87 TL
Net: 73.170,26 TL’dir.
Kıdem Tazminatı Tavanı Nasıl İşler?
Kıdem Tazminatı Tavanı
Kıdem tazminatı tavanı, işçinin alacağı tazminatın en fazla ne kadar olacağını belirler. Tavan her yıl değiştiği için yürürlükteki tutar bu yazıda verilir.
1 Temmuz 2026 tarihi itibarıyla işçilere ödenecek kıdem tazminatının yıllık tavan miktarı 73.729,87 TL brüttür. Bu miktar 01.07.2026–31.12.2026 dönemi için geçerlidir; 1 Ocak 2027’den itibaren uygulanacak tutar için yeni bir belirleme yapılacaktır. Yılın ilk yarısında, yani 01.01.2026–30.06.2026 döneminde tavan 64.948,77 TL brüt olarak uygulanmıştı.
Tazminata kimlerin hak kazandığı kıdem tazminatı şartları yazısında, tutarın nasıl hesaplandığı ise kıdem tazminatı nasıl hesaplanır yazısında anlatılır. Bu yazı yalnızca tavan, tavanın uygulanışı ve tazminattan yapılan vergi kesintisine odaklanır.
Kıdem Tazminatı Tavanı Nedir?
Kıdem tazminatının işçi lehine artırılması her zaman mümkündür ancak bunun üst noktasına kıdem tazminatı tavanı denir. Bu kanuni bir üst sınırdır. Bu tavan miktar her sene 2 kere (bazı yıllarda daha sık) yeniden belirlenir ve kaba bir tabirle en yüksek Devlet memuruna verilen bir yıllık emekli ikramiyesi tutarı kadardır. Burada en yüksek Devlet memuru ile kastedilen 657 sayılı Devlet Memurları Kanununa bağlı çalışan en yüksek memur yani Cumhurbaşkanlığı İdari İşler Başkanıdır.
Hazine ve Maliye Bakanlığının ‘mali ve sosyal haklar’ konulu genelgesi ile kıdem tazminatı tavanı belirlenmektedir.[1] Buna göre 1 Temmuz 2026 tarihi itibarıyla işçilere ödenecek kıdem tazminatının yıllık tavan miktarı 73.729,87 TL brüttür. Bu miktar 01.07.2026–31.12.2026 dönemi için geçerlidir; 1 Ocak 2027’den itibaren uygulanacak tutar için yeni bir belirleme yapılacaktır.
Kıdem Tazminatı Tavanı Ne Zaman Belirlenir?
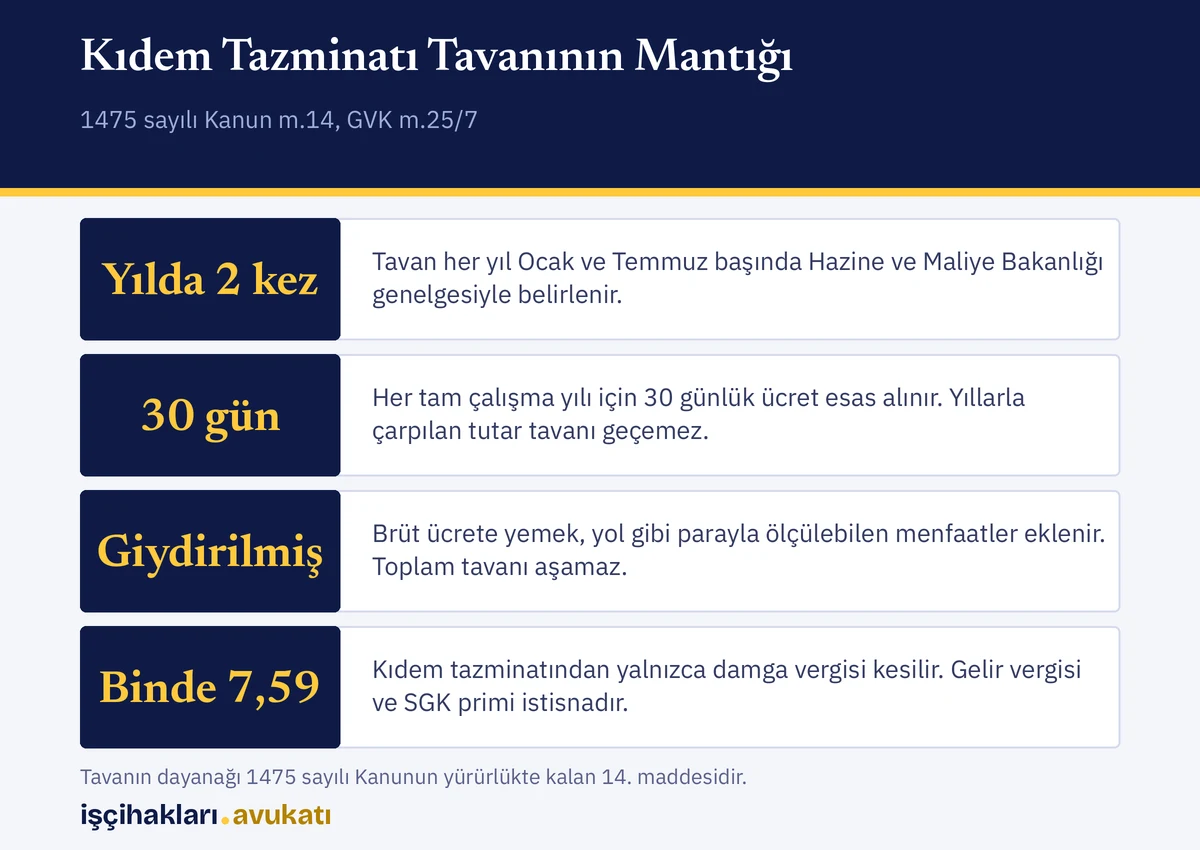
Kıdem tazminatı tavan miktarı işçiler için önemli olduğundan her sene Ocak ve Temmuz ayının başında Hazine ve Maliye Bakanlığı tarafından belirlenir. Bu belirlemeden itibaren artık yeni rakama göre hesaplama yapılır.
Kıdem Tazminatı Tavanı Hesaplama
Devlet Memurları Kanununa tabi en yüksek memur olan Cumhurbaşkanlığı İdari İşler Başkanı’nın aldığı maaş da değişken olduğu için burada kıdem tazminatı tavanının hesaplanması ile ilgili soru işareti oluşmaktadır. Belirtmemiz gerekir ki bu tavan miktar, İdari İşler Başkanı’na ödenecek olan yıllık azami emeklilik ikramiyesi tutarına göre belirlenmektedir.
Esasen kıdem tazminatı tavanı hesaplama usulü biraz karışık olmakla birlikte yukarıda bahsettiğimiz genelge ile her sene artırılarak yeniden belirlenmektedir. Bununla ilgili olarak genelgeye ve 5434 sayılı Emekli Sandığı Kanunu hükümlerine bakılabilir. Tazminat tutarının tam hesabı için kıdem tazminatı hesaplama sayfasına bakılabilir.
Eğer bir işçinin kıdem tazminatına etki edecek olan yıllık tutar yukarıda bahsettiğimiz miktarın altındaysa zaten çalışılan yıl ile bu miktar çarpılarak tazminat hesaplanır. Ancak bu bahsettiğimiz 73.729,87 TL’yi aşan bir miktar söz konusu ise yıllar ile çarpılacak olan rakam 01.07.2026–31.12.2026 dönemi için en fazla 73.729,87 TL olacaktır.
Kıdem Tazminatı Toplam Tutarı Hangi Ücret Esas Alınarak Hesaplanır?
İşçiye son ücreti üzerinden, yani giydirilmiş brüt ücret üzerinden tazminat verilir. Yemek, yol gibi parayla ölçülebilen menfaatler bu ücrete eklenir. Ancak yıllarla çarpılacak miktar, 01.07.2026–31.12.2026 dönemi için 73.729,87 TL’yi geçemez. Giydirilmiş ücretin hesabı kıdem tazminatı nasıl hesaplanır yazısında yer alır.
Kıdem Tazminatı Tavanı Aşarsa Ne Olur?
Kıdem Tazminatı Tavanı Aşılabilir Mi?
Kıdem tazminatı tavanı konusunda tartışılan konuların başında tavan miktarının aşılıp aşılamayacağı gelmektedir. Tavanın dayanağı olan 1475 sayılı Kanunun 14. maddesi, diğer maddeleri yürürlükten kaldırılmış olsa da yürürlükte kalmıştır.
Tavanın yasal dayanağı
1475 sayılı Kanunun 14’üncü maddesi haricinde diğer maddeleri 4857 sayılı İş Kanunu ile yürürlükten kaldırılmıştır.
Toplu sözleşme veya hizmet akdi ile belirlenen kıdem tazminatının yıllık miktarı bu tavanı geçemez.
Kıdem tazminatı sadece damga vergisine tabidir.
Kıdem tazminatı çalışanların yıllar boyunca sarf ettiği emeğin karşılığı olması neticesinde gelir vergisi ve SGK primleri açısından istisna kapsamındadır.[2][3]
Kıdem tazminatının hesaplanması neticesinde işçiye ödenmesi öncesi sadece damga vergisi (binde 7,59) kesintisi yapılmaktadır.
Tavan ve gelir vergisi istisnası
1475 ve 854 sayılı Kanunlara göre ödenmesi gereken kıdem tazminatlarının tamamı gelir vergisinden müstesnadır. Kıdem tazminatı mahiyetindeki toplu ödemeler ise prime esas kazanca dahil edilmez.
Basın İş Kanununda Kıdem Tazminatı Tavanı
5953 sayılı Basın İş Kanunu (asıl adı, Basın Mesleğinde Çalışanlarla Çalıştıranlar Arasındaki Münasebetlerin Tanzimi Hakkında Kanun), basın çalışanlarının kıdem tazminatı için bakılacak olan kanundur.
Burada klasik iş hukukundan çok daha farklı kıdem tazminatı hükümleri olduğunu görüyoruz. Bunların ayrıntılarına bu yazıda değinmiyoruz. Ancak basın çalışanlarının kıdem tazminatı tavan miktarı ile ilgili olarak şunu söyleyebiliriz ki bunlara uygulanan bir tavan miktar söz konusu değildir. Ancak bu kanuna göre ödenen kıdem tazminatında gelir vergisi istisnası hizmet erbabının 24 aylık tutarı ile sınırlıdır.
Deniz İş Kanununda Kıdem Tazminatı
Deniz İş Kanununa göre kıdem tazminatı ve özellikleri, İş Kanununa göre kıdem tazminatından bir çok noktada farklılık göstermektedir. Deniz İş Kanunu, gemi çalışanlarının (gemi adamının) kıdem tazminatını düzenler.
Birçok yönden farklılık olsa da kıdem tazminatı tavanına ilişkin hükümler klasik iş hukuku ile aynıdır. Yani Devlet Memurları Kanununa tabi çalışan en yüksek Devlet memuru olan Cumhurbaşkanlığı İdari İşler Başkanı’nın maaşına endeksli olarak kıdem tazminatı hesaplanır. Bu miktar yukarıda da belirttiğimiz üzere 01.07.2026–31.12.2026 dönemi için 73.729,87 TL’dir.
Kıdem Tazminatı Tavanı Neden Uygulanır?
Toplu iş sözleşmeleri ve hizmet akitleri ile kıdem tazminatına esas süreninin de fazla olması dolayısıyla kıdem tazminatı tutarı yüksek miktarlara ulaşmakta idi. Oluşan yüksek rakama bir üst sınır konulması amacıyla kıdem tazminatı tutarına tavan uygulaması getirilmiştir.
1475 sayılı İş Kanununun yürürlükte kalan 14’üncü maddesine göre “toplu sözleşmelerle ve hizmet akitleriyle belirlenen kıdem tazminatlarının yıllık miktarı, Devlet Memurları Kanununa tabi en yüksek Devlet memuruna 5434 sayılı T.C. Emekli Sandığı Kanunu hükümlerine göre bir hizmet yılı için ödenecek azami emeklilik ikramiyesini geçemez.” Bu hüküm 4857 sayılı Kanunun 120. maddesine rağmen yürürlükte kalmıştır.
Yapılan düzenleme ile devlet memurları kanununa tabi en yüksek devlet memuruna yıllık ödenecek azami emeklilik ikramiyesi tutarı göz önünde bulundurularak yapılan hesaplama şekline kıdem tazminatı tavanı denir.
Daha geniş anlatım Kıdem Tazminatı Faizi: Hangi Faiz, Hangi Tarihten İşler rehberinde, benzer bir soru ise Kapıcıların Kıdem Tazminatı Hakkı ve Miktarı yazısında yer alır.
İlgili bir yazı: Bedelli Askerlik ve Kıdem Tazminatı Hakkı.
İlgili mevzuat: 193 sayılı Gelir Vergisi Kanunu, 5510 sayılı Sosyal Sigortalar ve Genel Sağlık Sigortası Kanunu.
Kaynaklar