Emeklilik Sonrası Aynı İşyerinde Çalışmaya Devam Eden İşçinin Kıdem ve Yıllık İzni Nasıl Hesaplanmalıdır?
Emeklilikte yaşa takılanlarla ilgili 7438 sayılı Kanunun 3 Mart 2023 tarihinde yürürlüğe girmesiyle birlikte, bu Kanun kapsamında emekliliğe hak kazananların aynı işyerinde çalışmaya devam etmeleri halinde, kıdem tazminatına esas süreleri ile yıllık ücretli izin haklarının nasıl hesaplanacağı, aynı işyerinde aynı işi yapmaya devam edecek olan işçilere deneme süresi öngörülüp öngörülemeyeceği ve bunların bir süre sonra kendi istek ve iradeleri dışında işsiz kalmaları durumunda, işsizlik ödeneğinden yararlanıp yararlanamayacakları konuları gündeme gelmiştir. Emekli olduktan sonra aynı işyerinde çalışmaya devam eden işçilerin kıdemleri sıfırlanacak mıdır? Yoksa ilk işe başladıkları tarih dikkate alınarak mı kıdem süreleri hesaplanacaktır?
Öncelikle belirtmek gerekirse, emekli olduktan sonra tekrar aynı işyerinde çalışmaya devam eden işçilerin en az bir yıl çalışmasının olması ve kıdem tazminatına hak kazanma koşullarının gerçekleşmesi halinde, kıdem tazminatı hakları doğacaktır. Yeter ki, kıdem tazminatına hak kazanabilecek koşullar oluşmuş olsun. Çünkü emekli olup kıdem tazminatını alan işçinin, aynı işyerinde çalışmaya devam etmesi yeni bir iş sözleşmesine dayanır. Emekli olduktan sonra aynı işyerinde çalışmaya devam eden işçinin kıdem tazminatına hak kazanacak şekilde iş sözleşmesinin sona ermesi halinde ancak kıdem tazminatına hak kazanması mümkündür.
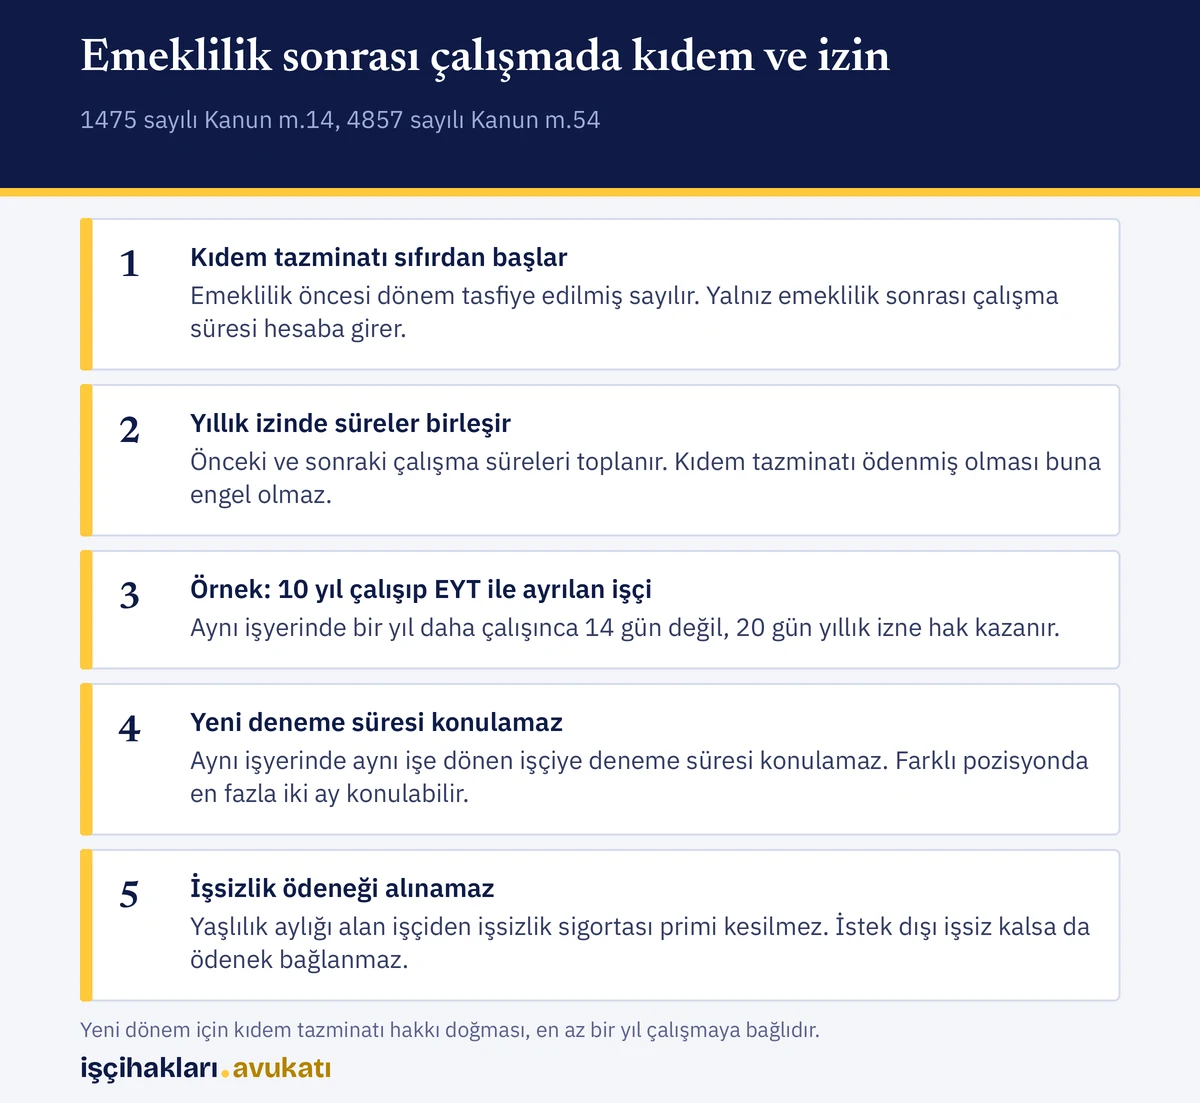
Ancak, kıdem tazminatı ödenen emeklilikten önceki çalışma süresi, kıdem tazminatı hesabına katılarak yeniden hesap yapılmaz. Sadece emekli olduktan sonraki çalışma süresi için kıdem tazminatı hesabı yapılmalıdır. Aynı kıdem süresi için bir defadan fazla kıdem tazminatı ödenmez; bu nedenle emeklilik öncesi dönem tasfiye edilmiş sayılır.[1]
Emekli olduktan sonra aynı işyerinde çalışmaya devam eden işçinin yıllık ücretli izin süresi hesaplanırken önceki ve sonraki çalışma süreleri toplanır. Zira yıllık izin, özde bir dinlenme hakkı olup, aralıklı çalışmalarda önceki dönem zaman aşımına uğramaz. İşçinin emekli olması ve kendisine kıdem tazminatı ödenmiş olması yıllık izin yönünden sürelerin birleştirilmesine engel oluşturmaz. Başka bir deyişle işçinin aynı işyerinde iki dönem çalışması ve ilkinde iş sözleşmesinin feshinin ardından belirli bir süre sonra yeniden işe alınması halinde, kural olarak izin hakkının tespiti yönünden önceki çalışmalar da dikkate alınır. İşçiye ilk dönem çalışması için yasal tazminatların hatta yıllık izin haklarının ödenmiş olması, önceki hizmet süresinin 4857 sayılı İş Kanunu’nun 53 üncü maddesinde öngörülen izne esas çalışma süresine eklenmesini etkilemez. Örneğin işyerinde 10 yıl çalışan ve EYT kapsamında emekliliğe ayrılan işçinin kıdem tazminatı ve yıllık izin hakları ödendikten sonra aynı işyerinde çalışmaya devam etmesi halinde, bir yıllık çalışması sonunda işçi 14 günlük izne değil, yasa gereği 20 günlük yıllık ücretli izne hak kazanacaktır. Nitekim 4857 sayılı Kanunun 54. maddesi, yıllık izne hak kazanmak için gerekli sürenin hesabında işçinin aynı işverenin işyerlerinde çalıştığı sürelerin birleştirileceğini düzenler.[2]
Peki, emeklilik sonrası aynı işyerinde yeni bir iş sözleşmesi ile çalışmaya devam eden işçiye yeni bir deneme süresi öngörülebilir mi? Deneme kaydı ilk kez işe alınan işçi için geçerlidir. Aynı işyerinde yeniden işe alınan işçi için deneme kaydı geçersizdir. Deneme süresinin amacı tarafların birbirini tanımasıdır. İşyerinde yıllarca çalışmış bir işçiyle aynı iş için deneme süresi öngören yeni bir sözleşme yapılması bu amaca uygun düşmez. Nihayetinde, işçinin aynı işverene ait işyerinde çalışırken ikinci kez işe girişinde deneme süresi konulamaz. Bununla birlikte, emeklilik sonrası aynı işyerinde çalışmaya devam edecek olan işçiye işyerinde daha önce yaptığı işten farklı olarak değişik bir pozisyonda değişik bir iş verilmesi halinde, elbette ki burada en fazla iki ay süreyle deneme süresi öngörülebilir.
Diğer taraftan, emekli olduktan sonra bir iş sözleşmesine dayanarak aynı ya da başka bir işyerinde sosyal güvenlik destek primi ödeyerek çalışmaya başlayan işçiler, çalıştıkları bu süre zarfında kendilerinden işsizlik sigortası primi kesilmemesi nedeniyle ve işsizlik ödeneğinden yararlanabilmenin bir koşulu olan “herhangi bir sosyal güvenlik kuruluşundan yaşlılık aylığı alınmaması” şartı nedeniyle, kendi istek ve iradeleri dışında işsiz kalsalar dahi, işsizlik ödeneğinden yararlanamazlar.[3]
Sonuç olarak, EYT kapsamında emekli olup kıdem tazminatını alan işçinin, aynı işyerinde çalışmaya devam etmesi yeni bir hizmet sözleşmesine dayanır. Başka bir deyişle kıdemi sıfırlanır. Dolayısıyla kıdem tazminatı ödenen emeklilikten önceki çalışma süresi, kıdem tazminatı hesabına katılarak hesaplama yapılamaz. Sadece emekli olduktan sonraki çalışma süresi için kıdem tazminatı hesabı yapılmalıdır. Çünkü işçinin emeklilik öncesi dönemi ihbar ve kıdem tazminatı alacakları açısından tasfiye olmuş sayılır. Ancak, emekli olduktan sonra aynı işyerinde çalışmaya devam eden işçinin yıllık ücretli izin süresi hesaplanırken önceki ve sonraki çalışma süreleri toplanır. Çünkü yıllık izin, özde bir dinlenme hakkı olup, aralıklı çalışmalarda önceki dönem zaman aşımına uğramaz. Yargıtay 7. Hukuk Dairesi de önceki dönemin kıdem tazminatı ödenerek sona ermesinin izin yönünden sürelerin birleştirilmesine engel olmadığını kabul etmiştir (E.2014/14259, K.2014/22243, 09.12.2014).
Bu başlığı geniş bağlamda EYT Şartları – Emeklilikte Yaşa Takılanlar Güncel Durum rehberinde, ilişkili bir yönünü ise İşçi Hakları Nelerdir? Güncel yazısında bulabilirsiniz.
Emeklilik sonrası kıdem ve izin hakları
Aynı çerçevede Malulen Emeklilik ve Şartları başlıklı yazı da faydalı olabilir.
Bu başlığı geniş bağlamda Emeklilik Nedeniyle Kıdem Tazminatı Hakkı rehberinde, ilişkili bir yönünü ise 15 Yıl ve 3600 Kıdem Tazminatı Hakkı Kaz Keç Kullanılabilir yazısında bulabilirsiniz.
İlgili mevzuat: 1475 sayılı İş Kanunu, 4857 sayılı İş Kanunu, 4447 sayılı İşsizlik Sigortası Kanunu.
Kaynaklar